Domain gastinfo24.de kaufen?
Wir ziehen mit dem Projekt
gastinfo24.de um.
Sind Sie am Kauf der Domain
gastinfo24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gastinfo24.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
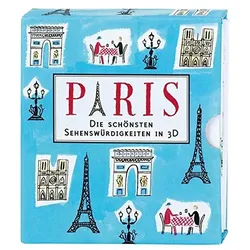
Buch: Die schönsten Sehenswürdigkeiten in 3DDie schönsten Sehenswürdigkeiten in 3D Nehmen Sie ein Stück berühmter Städte mit nach Hause! Entdecken Sie die zwölf berühmtesten Sehenswürdigkeiten als liebevoll illustrierte Pop-ups. Details: Größe: ca 10 x 11 cm6,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dräger, Christoph: #steuernkompakt Körperschaftsteuer und Gewerbesteuer#steuernkompakt Körperschaftsteuer und Gewerbesteuer , Der Autor vermittelt smart & fokussiert ein Systemverständnis der beiden Rechtsgebiete und ermöglicht damit einen schnellen Praxiseinstieg in die Besteuerung von juristischen Personen oder Gewerbebetrieben . Intensiv beleuchtet werden die in Betriebsprüfungsfällen besonders streitanfälligen Themen wie z.B. verdeckte Gewinnausschüttung, Beteiligungserträge, Zins-/Lizenzschranke, Verlustabzug bzw. Gewerbeverluste, Organschaft und Hinzurechnungen. Darüber hinaus gibt er Hinweise zur Körperschaftsteuer- und Gewerbesteuererklärung . Viele Beispiele, Grafiken und Übersichten ermöglichen den schnellen Praxistransfer . Mit Downloadmaterial auf myBook+. In der 2. Auflage durchgängig aktualisiert. Mit den Änderungen u.a. durch das JStG 2024, Steuerfortentwicklungsgesetz, Wachstumschancengesetz, das Kreditzweitmarkförderungsgesetz und das Mindestbesteuerungsrichtlinie-Umsetzungsgesetz. Rechtsstand: Februar 2025 Die Reihe #steuernkompakt bietet knapp und auf den Punkt gebracht einen fundierten Überblick über das jeweilige Rechtsgebiet. Dabei liegt der Schwerpunkt auf einem praxisorientierten Einstieg, auf wichtigen Beratungsfragen und häufigen Fehlerquellen. Viele Beratungshinweise, Beispiele, Grafiken und Übersichten machen Leser:innen schnell fit im jeweiligen Wissensgebiet. Perfekt beim Onboarding , in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Autoren: Dräger, Christoph, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 224, Keyword: Beteiligungserträge; Dräger; Fortbildung; Gewerbesteuer; Gewerbesteuererklärung; Gewinnausschüttung; Hinzurechnungen; Körperschaftsteuer; Körperschaftsteuererklärung; Lizenzschranke; Onboarding; Organschaft; Schnelleinstieg; Verlustabzug; Zinsschranke; fokussiert; smart, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaft~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 13, Gewicht: 342, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig?
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig? Dies hängt von der individuellen steuerlichen Situation ab. Grundsätzlich sind Erstattungszinsen als Einnahmen zu betrachten und somit steuerpflichtig. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Erstattungszinsen als Schadensersatz oder Entschädigungszahlung gelten. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue steuerliche Behandlung der Gewerbesteuer Erstattungszinsen zu klären. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
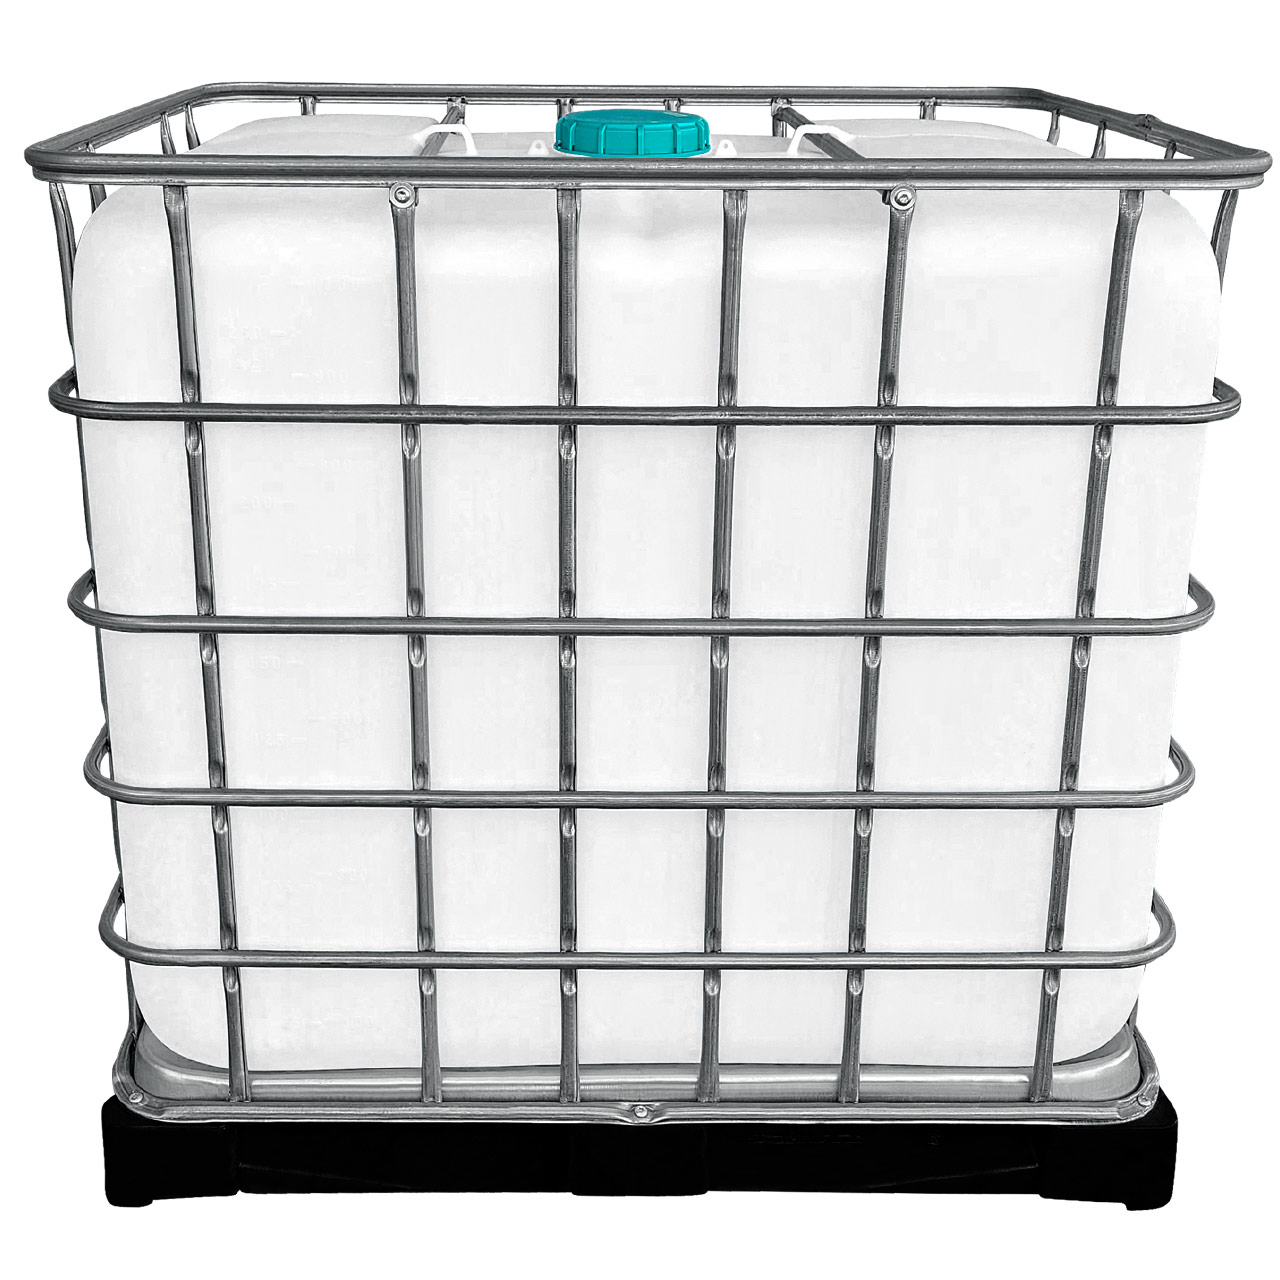
REKUBIK IBC Tierhütte - Robuste & Wetterfeste UnterkunftIBC Tierhütte als Kälberbox oder Hundehütte aus Kunststoff - Robuste & wetterfeste Unterkunft für Tiere Nachhaltige Schutzhütte aus recycelten IBC-Containern für vielseitige Tierhaltung Bieten Sie Ihren Tieren ein wetterfestes Zuhause mit unserer innovativen IBC Tierhütte. Diese durchdachte Hundehütte aus Kunststoff kombiniert Langlebigkeit mit praktischer Funktionalität und schafft einen idealen Rückzugsort für Ihre Vierbeiner. Als Teil unserer IBC-Upcycling-Serie verwandeln wir robuste Industriecontainer in eine stabile, UV-beständige Tierhütte, die sich perfekt für den ganzjährigen Außeneinsatz eignet. Ideal auch als Kälberbox aus Kunststoff nutzbar. Kommen Sie für die Bestellung mehrerer Tierboxen gerne auf unsere Berater zu. Optimal für vielfältige Tierhaltung Mit 1m² Grundfläche und 1000 Liter Volumen bietet unsere IBC Kälberbox ausreichend Platz für Hunde, Schafe, Ziegen oder Kälber in den ersten Wochen. Der großzügige Eingangsbereich wurde mit einem speziell gestalteten Zugang versehen, dessen leicht erhöhter Rand das Herausrutschen von Einstreu und Stroh effektiv verhindert. Als Kälberbox sind unsere Tierhütten flexibel sowie mobil und stapelbar, wenn sie nicht benötigt werden. Als IBC Hundehütte ist unsere Tierhütte eine nachhaltige und kostengünstige Alternative zu klassischen Tierunterständen – perfekt für alle, die ihren Tieren einen geschützten Platz an der frischen Luft bieten möchten! Für den dauerhaften Einsatz konzipiert, bleibt die Unterkunft über viele Jahre hinweg zuverlässig. Widerstandsfähigkeit für jahrelangen Einsatz Unsere Tierhütte trotzt selbst extremen Witterungsbedingungen: Wetterfest & UV-stabil – Die hochwertigen Materialien widerstehen Sonne, Regen und Schnee, wodurch die Hütte ganzjährig im Freien genutzt werden kann Robust & langlebig – Mit einem Gewicht von 65 kg bleibt die Hütte auch bei Wind sicher stehen und kann dennoch problemlos versetzt werden Praktisches Design für einfache Handhabung Die IBC Tierhütte wurde mit besonderem Fokus auf Benutzerfreundlichkeit entwickelt: Einfache Reinigung – Dank der glatten Oberflächen kann die Tierhütte mühelos mit einem Hochdruckreiniger gesäubert werden Flexibel transportierbar – Durch die integrierte Palette kann die Hundehütte aus Kunststoff mit einem Hoflader oder Gabelstapler bewegt werden Vielseitige Einsatzmöglichkeiten im Außenbereich Unsere IBC Hundehütte oder Kälberbox aus Kunststoff überzeugt in unterschiedlichsten Szenarien: Als robuste Kälberbox für den Schutz von Jungtieren Als wetterfeste Hundehütte für den ganzjährigen Außeneinsatz Als mobiler Unterstand für Schafe und Ziegen auf wechselnden Weideflächen Als flexibler Kleintierstall für verschiedene Nutztiere auf dem Hof Nachhaltiges Upcycling für umweltbewusste Tierhalter Mit dem Kauf unserer IBC Tierhütte entscheiden Sie sich für eine umweltfreundliche Alternative zu konventionellen Tierunterkünften. Durch die Wiederverwendung hochwertiger IBC-Container reduzieren wir gemeinsam den Ressourcenverbrauch und verleihen industriellen Materialien ein zweites Leben als funktionale Outdoor-Lösungen. Technische Spezifikationen der Hundehütte aus Kunststoff: Artikel-Nr.: RK11230 GTIN/EAN: 4260702757695 Gewicht: 65 kg Maße: 1000 mm × 1200 mm × 1160 mm (B×L×H) Material: Hochwertige Kombination aus PE-Kunststoff und stabiler Metallgitterbox Grundfläche: Ca. 1 m² auf robuster Palette für trockenen Stand Investieren Sie in eine wetterbeständige, langlebige und kostengünstige Tierhütte – für gesunde und zufriedene Tiere zu jeder Jahreszeit!219,99 €*Versand: 59,99 €Sichere Weiterleitung zum Anbieter
-
Buch: Die schönsten Sehenswürdigkeiten in 3DDie schönsten Sehenswürdigkeiten in 3D Nehmen Sie ein Stück berühmter Städte mit nach Hause! Entdecken Sie die zwölf berühmtesten Sehenswürdigkeiten als liebevoll illustrierte Pop-ups. Details: Größe: ca 10 x 11 cm6,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dräger, Christoph: #steuernkompakt Körperschaftsteuer und Gewerbesteuer#steuernkompakt Körperschaftsteuer und Gewerbesteuer , Der Autor vermittelt smart & fokussiert ein Systemverständnis der beiden Rechtsgebiete und ermöglicht damit einen schnellen Praxiseinstieg in die Besteuerung von juristischen Personen oder Gewerbebetrieben . Intensiv beleuchtet werden die in Betriebsprüfungsfällen besonders streitanfälligen Themen wie z.B. verdeckte Gewinnausschüttung, Beteiligungserträge, Zins-/Lizenzschranke, Verlustabzug bzw. Gewerbeverluste, Organschaft und Hinzurechnungen. Darüber hinaus gibt er Hinweise zur Körperschaftsteuer- und Gewerbesteuererklärung . Viele Beispiele, Grafiken und Übersichten ermöglichen den schnellen Praxistransfer . Mit Downloadmaterial auf myBook+. In der 2. Auflage durchgängig aktualisiert. Mit den Änderungen u.a. durch das JStG 2024, Steuerfortentwicklungsgesetz, Wachstumschancengesetz, das Kreditzweitmarkförderungsgesetz und das Mindestbesteuerungsrichtlinie-Umsetzungsgesetz. Rechtsstand: Februar 2025 Die Reihe #steuernkompakt bietet knapp und auf den Punkt gebracht einen fundierten Überblick über das jeweilige Rechtsgebiet. Dabei liegt der Schwerpunkt auf einem praxisorientierten Einstieg, auf wichtigen Beratungsfragen und häufigen Fehlerquellen. Viele Beratungshinweise, Beispiele, Grafiken und Übersichten machen Leser:innen schnell fit im jeweiligen Wissensgebiet. Perfekt beim Onboarding , in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Autoren: Dräger, Christoph, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 224, Keyword: Beteiligungserträge; Dräger; Fortbildung; Gewerbesteuer; Gewerbesteuererklärung; Gewinnausschüttung; Hinzurechnungen; Körperschaftsteuer; Körperschaftsteuererklärung; Lizenzschranke; Onboarding; Organschaft; Schnelleinstieg; Verlustabzug; Zinsschranke; fokussiert; smart, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaft~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 13, Gewicht: 342, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch: Die schönsten Sehenswürdigkeiten in 3DDie schönsten Sehenswürdigkeiten in 3D Nehmen Sie ein Stück berühmter Städte mit nach Hause! Entdecken Sie die zwölf berühmtesten Sehenswürdigkeiten als liebevoll illustrierte Pop-ups. Details: Größe: ca 10 x 11 cm6,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Buch: Die schönsten Sehenswürdigkeiten in 3DDie schönsten Sehenswürdigkeiten in 3D Nehmen Sie ein Stück berühmter Städte mit nach Hause! Entdecken Sie die zwölf berühmtesten Sehenswürdigkeiten als liebevoll illustrierte Pop-ups. Details: Größe: ca 10 x 11 cm6,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig?
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig? Dies hängt von der individuellen steuerlichen Situation ab. Grundsätzlich sind Erstattungszinsen als Einnahmen zu betrachten und somit steuerpflichtig. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Erstattungszinsen als Schadensersatz oder Entschädigungszahlung gelten. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue steuerliche Behandlung der Gewerbesteuer Erstattungszinsen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.